「リセール率が100%を超える時計」と聞くと、買った金額以上で売れる時計を想像するかもしれません。しかし、その割合の計算に使われているのが定価なのか、自分の購入価格なのかによって、意味は変わります。
リセール率を見るときに必要なのは、何円で売れると想定し、何円を基準に割った数字なのかを確かめることです。この記事では計算方法を整理し、割合だけでは分からない手取りや保有費用まで説明します。
リセール率は「売却価格を基準価格で割った割合」
時計の売却価格が、比較の基準となる価格に対してどれくらい残るかを示すとき、リセール率という表現が使われます。本記事では、自分が購入した時計の回収割合を、次の式で計算します。
購入価格基準のリセール率=売却価格 ÷ 実際の購入価格 × 100
以下の金額・割合はすべて計算方法を示す仮定であり、実在モデルの相場や将来の売却額ではありません。
100万円で購入し、90万円で売却した場合は90%です。まだ売却しておらず、見積もりの90万円を使っているなら、これは「見積額に基づく想定リセール率」で、実際に回収した割合ではありません。
分子が中古販売価格なら、売却回収率とは区別する
買取店の見積もりが90万円で、販売店の店頭価格が110万円だったとします。自分がその店に売る場合の比較に、店頭価格の110万円を使うと、受取額を大きく見積もってしまいます。
店頭価格は、店から買う人に提示する金額です。販売価格と買取価格、手取りの違いは、高級腕時計の資産価値を考えるための基礎ガイドでも整理しています。
定価基準と購入価格基準では、同じ売却額でも数字が変わる
仮に、次の条件だったとします。
| 比較する金額 | 仮の金額 |
|---|---|
| 実際に購入した価格 | 100万円 |
| 売却時点の定価 | 120万円 |
| 売却価格 | 90万円 |
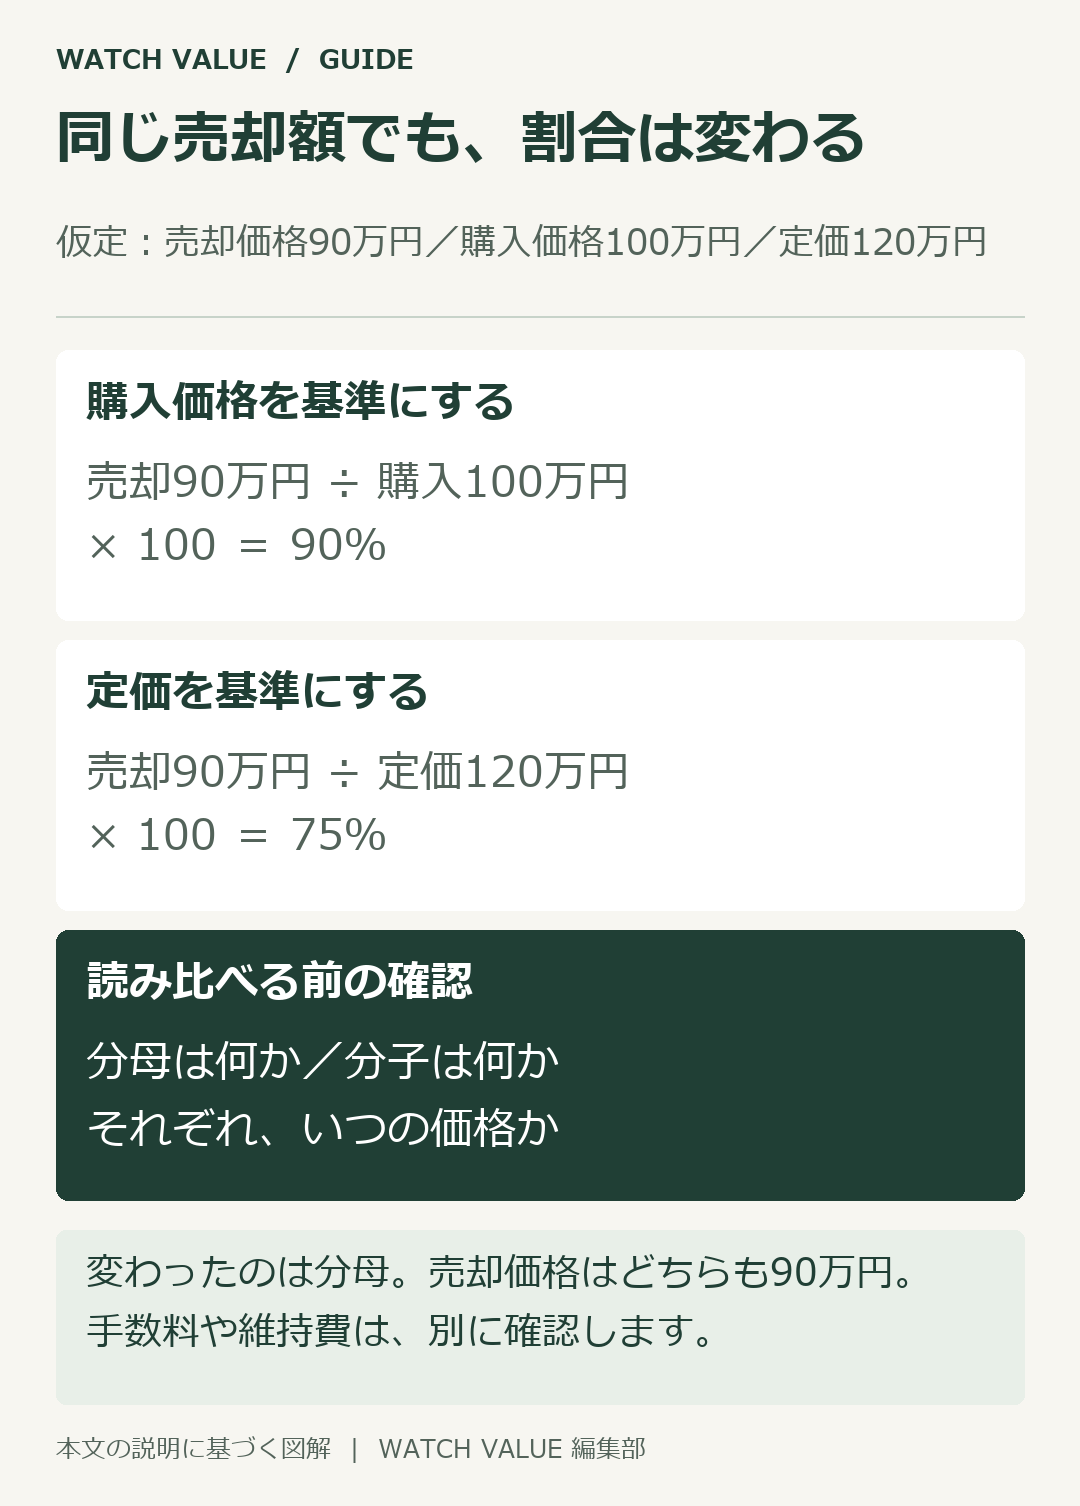
購入価格を基準にすれば90%ですが、売却時点の定価を基準にすると75%です。
90万円 ÷ 100万円 × 100=90%
90万円 ÷ 120万円 × 100=75%
15ポイントの差があっても、売却価格はどちらも90万円です。時計そのものの評価が変わったのではなく、分母が変わっています。
「定価に対する割合」はメーカー価格との関係を知る材料になります。一方、「実際の購入価格に対する割合」は、自分が支払ったお金をどれくらい回収できるかを考える材料です。目的に合わせて使い分けてください。
定価の時点もそろえる
同じ「定価基準」でも、発売当時の定価と現在の定価は、別の比較基準です。定価が改定された場合、売却価格が同じでも割合は変わります。
価格表を作るなら、「2026年9月確認の国内税込定価に対する、同月確認の参考買取価格」のように、分母と分子の時点・種類を記録します。購入時点の回収割合を知りたいときは、自分の領収書や購入明細を使います。
リセール率100%超でも、費用を含めると支出が残る場合がある
仮に100万円で購入し、110万円で売却できた場合、購入価格基準のリセール率は110%です。ただし、これだけで利益が10万円と決まるわけではありません。
| 項目 | 仮の金額 |
|---|---|
| 購入価格 | 100万円 |
| 売却価格 | 110万円 |
| 売却時の手数料など | 5万円 |
| 保有中の整備費用 | 8万円 |
売却時の手取りは105万円。購入と整備の支出は合計108万円なので、差し引きでは3万円の支出が残ります。
110万円 − 5万円 − 100万円 − 8万円=マイナス3万円
これは現金の出入りを比較する簡略計算です。税務上の所得計算ではなく、時計を使用した満足感なども金額に換算していません。
実際の売却サービスにも、販売成立時の手数料を差し引く仕組みがあります。たとえばChrono24は、販売完了後の手数料と代金からの控除について案内しています。上の5万円は同社の料金を表すものではなく、利用するサービスの最新条件は別途確認が必要です。Chrono24「時計を販売」
手取り額を使って計算する場合は、すでに引かれた手数料をもう一度引かないようにしましょう。
「平均リセール率」は集計方法も確認する
平均値は、計算方法によっても変わります。次の2本は架空の例です。
| 時計 | 購入価格 | 売却価格 | 購入価格基準の率 |
|---|---|---|---|
| A | 50万円 | 60万円 | 120% |
| B | 200万円 | 160万円 | 80% |
2本の割合を単純に平均すると、100%になります。
(120%+80%)÷2=100%
一方、2本に支払った合計250万円に対して、売却額の合計は220万円です。金額を合算した回収割合は88%になります。
220万円 ÷ 250万円 × 100=88%
どちらも計算自体は正しくても、答えている問いが違います。「モデルごとの割合の平均」なのか、「売買金額を合計した割合」なのかを確認しないと、同じ指標として比較できません。
率の差と、受け取る金額の差を併記する
同じ100万円の購入額に対して、見積額が80万円から90万円へ変わったなら、想定リセール率は80%から90%になり、差は10ポイントです。見積額そのものの増加率は10万円を80万円で割った12.5%なので、「10%上がった」とひとまとめにしないようにします。これは計算の説明用の仮定です。
この比較が成り立つのは、同じ個体条件と費用の扱いで見積もりを比べている場合です。一方だけが手数料控除後なら、先に計算の基準をそろえます。表には率だけでなく、使った円の金額と、控除前か控除後かを添えると読み違いを防げます。
ランキングを読む前の確認項目
リセール率のランキングを見つけたら、次の点を確かめると、数字の使える範囲が分かります。
- 分母:定価か、実際の購入価格か。いつの価格か。
- 分子:販売価格か、参考買取価格か、実際の成約額か。
- 対象:同じ型番・仕様・状態か。付属品の条件はそろっているか。
- 集計:対象件数と期間は示されているか。平均の計算方法は何か。
- 費用:手数料や修理代を含めているか。
また、売却できた取引だけの集計から、売れていない時計の状況までは分かりません。数値が高いことだけで、どの個体でも同じ割合で売却できるとは考えないようにします。
自分の時計のリセール率を調べる手順
- 購入明細で、時計本体に支払った金額を確認する。
- 売却見積もりの対象となる時計・付属品・状態をそろえる。
- 見積額が費用控除前か、最終の受取額かを確認する。
- 同じ基準の計算式で割合を出す。
- 整備費用などを別に足し、保有期間全体の支出も確認する。
購入時の送料や分割払いの金利を含める場合は、「購入価格」だけの割合とは区別し、総支出に対する比較として項目を明示します。売却額がまだ確定していないなら、確認日と見積もりの有効条件も残してください。
保有期間を添えても、年ごとの収益とは限らない
購入から売却まで1年の例と10年の例で同じ90%だったとしても、その間の使用期間や整備費用は異なります。比較するときは購入日、見積日または売却日、保有中の支出を残してください。リセール率だけから、毎年同じ割合で価値が減ったとは読み取れません。
本記事の率は、購入額に対して売却額がどれだけあるかを示すもので、年ごとの収益率ではありません。割合を単純に保有年数で割って、投資商品の年率と比較しないようにします。まず総額での回収割合と、費用を含む現金の出入りを確認します。
贈与や相続などで自分が購入代金を支払っていない時計は、0円を分母にした購入価格基準の率を計算できません。現在の売却見積もりや保有中の支出を別に記録し、購入価格が不明な場合も、現在の定価を実際の購入額として補わないようにしてください。
記録例:割合だけでなく、計算に使った条件も残す
前述の100万円で購入し、90万円の見積もりを受けた仮の例なら、「リセール率90%」だけでなく、次のように残すと後から比較できます。
購入価格基準の想定リセール率:90%
計算:買取見積額90万円 ÷ 実際の購入価格100万円 × 100
見積確認日・有効期限:[記入]
確認方法・対象の付属品:[記入]
売却費用:[金額/未確認]。保有中の整備費はこの割合に含めない。
売却費用が未確認なら、手取りベースの回収割合はまだ計算できません。売却が完了したら見積額を実額に置き換え、受取額と費用を別々に記録してください。
リセール率は、比較の基準が明確なときに役立ちます。率の大小を見る前に分母と分子を確認し、その後に手取りと保有費用を重ねると、自分の購入判断に使いやすくなります。
資料再確認・改稿日:2026年10月12日。割合や収支の計算例は仮定です。別表の公式価格は9月28日の保存記録です。
定価基準の分母と、保存した価格の時点
価格の保存記録:2026年9月28日。以下は前回の原稿に記録された国内希望小売価格です。2026年10月12日の再確認では公式ページから円価格を確認できなかったため、現在の定価としては扱いません。最新価格は国内正規品販売店で確認してください。本文の仮定の計算例や個別の買取見積もりとは別の資料です。
| 対象・仕様 | 価格 | 区分・出典 |
|---|---|---|
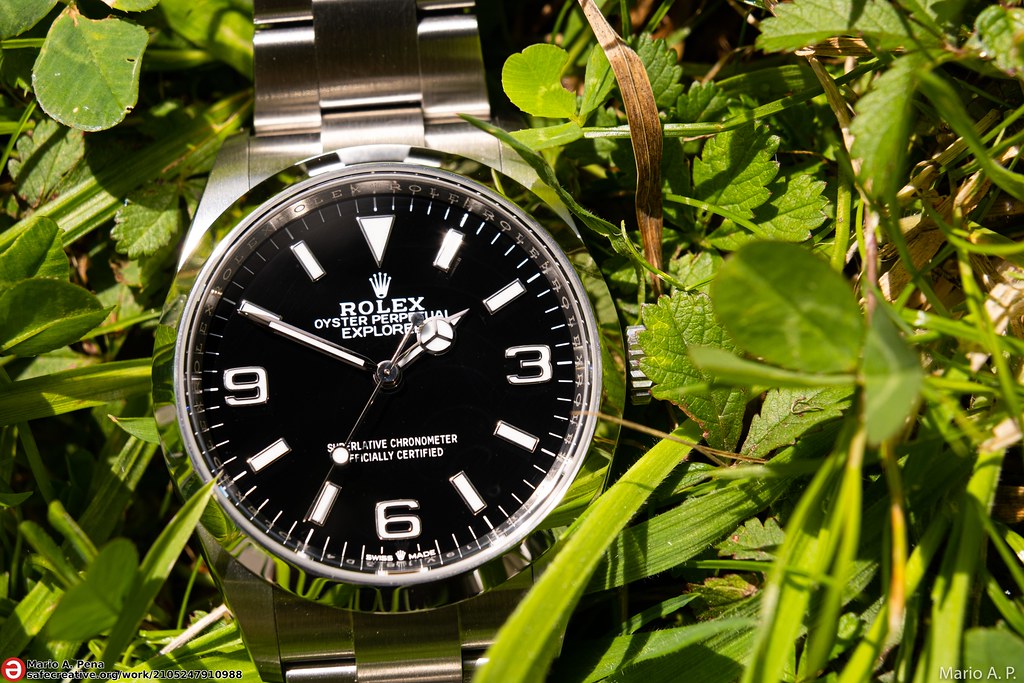
| 124270-0001 36 mm/オイスタースチール/ブラック/オイスター(3列リンク) | 1,177,000円 | 9月28日の保存記録:国内希望小売価格(税込・ロレックス公式) 価格の出典 |
上記の1,177,000円は9月28日の保存記録で、現在の定価を分母とする計算にはそのまま使えません。実際の売却額が確認できていない段階でリセール率は埋めません。購入価格基準では、さらに自分の領収書の支払額へ分母を替えます。査定手取りを使う場合、控除済みの費用を重ねて引かないでください。
価格・在庫・受付条件は変わることがあります。購入や依頼の際は、対象の仕様と最新の支払総額をご確認ください。